Note 025 · Raporo y'ukuri + amakuru y'inyongeraRapport fiable · précisionsReliable report · precisions
Raporo y'ukuriAnalyse fiableReliable analysis
« Uburundi buri mu gihombo ? » — isesengura rikomeye, hamwe n'amakuru make y'inyongera « Le Burundi est-il en faillite ? » — une analyse solide, avec quelques précisions "Is Burundi bankrupt?" — a solid analysis, with a few precisions
À propos du Bulletin N°007 de L'Horizon Commun (@GoodMan_Pr14), « Est-ce vrai que le Burundi est en faillite ? », analyse économique, juin 2026. Regarding Bulletin N°007 by L'Horizon Commun (@GoodMan_Pr14), "Is it true that Burundi is bankrupt?", economic analysis, June 2026. Ku bijanye n'Ikinyamakuru N°007 ca L'Horizon Commun (@GoodMan_Pr14), « Uburundi buri mu gihombo ? », Ndamukiza 2026.
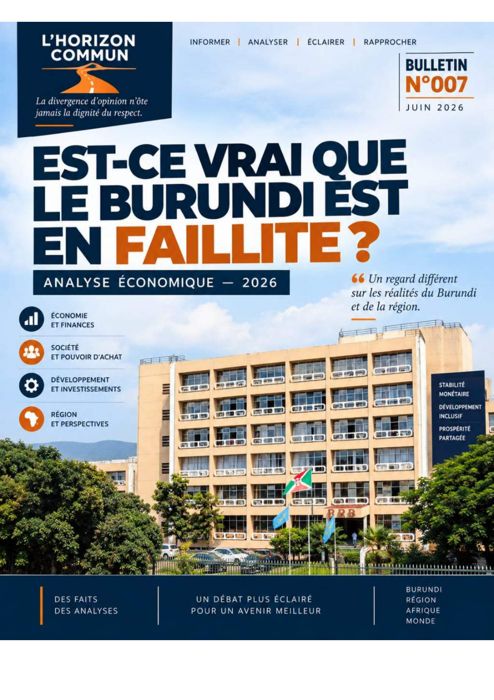
L'Horizon Commun, Bulletin N°007 (juin 2026). L'Horizon Commun, Bulletin N°007 (June 2026). L'Horizon Commun, Bulletin N°007 (Ndamukiza 2026).
IncamakeL'essentielThe bottom line
- À saluer : une analyse sourcée et équilibrée. Le bulletin définit correctement le mot « faillite » (défaut souverain, crise de change, crise de liquidité, État fragile), cite fidèlement le FMI, et distingue « ce qui s'améliore » de « ce qui reste fragile ». C'est exactement le genre de travail que nous saluons — d'où qu'il vienne. To credit: a sourced, balanced analysis. The bulletin correctly defines "bankruptcy" (sovereign default, currency crisis, liquidity crisis, fragile state), cites the IMF faithfully, and separates "what's improving" from "what stays fragile." That is exactly the kind of work we credit — wherever it comes from. Turahaya: isesengura rifise inkomoro kandi riringanijwe. Risobanura neza ijambo « gihombo », risunga FMI neza, kandi ritandukanya « ivyiteza imbere » n'« ivyicabura ».
- Et la réponse est juste. Non : le Burundi n'est pas en faillite au sens technique (pas de défaut souverain). Le FMI juge la dette soutenable dans le scénario de référence, tout en signalant un risque de surendettement élevé. Le bulletin le dit clairement. Nous confirmons. And the answer is correct. No: Burundi is not bankrupt in the technical sense (no sovereign default). The IMF deems the debt sustainable in the baseline scenario, while flagging a high risk of debt distress. The bulletin says this plainly. We confirm. Kandi inyishu ni iy'ukuri. Oya: Uburundi ntiburi mu gihombo mu buryo bw'amategeko. FMI ibona umwenda ushobora gutwarwa mu buryo bwa reference, ariko iraburira akaga ko kurengwa n'umwenda.
- Trois précisions, non des corrections. (a) La dette/PIB qui recule (53,3 → 41,6 %) pendant une inflation d'environ 40 % est en partie un effet « dénominateur », pas seulement un remboursement. (b) Le vrai nœud est le régime de change : un taux officiel surévalué (~2,5×) + rationnement des devises alourdit réserves et dette au taux réel, gonfle le PIB en dollars, et fait sous-estimer l'inflation ressentie. (c) Le « pourquoi » des fragilités touche aussi la gouvernance, que le cadre macro laisse au second plan. Three precisions, not corrections. (a) The falling debt/GDP (53.3 → 41.6%) during ~40% inflation is partly a "denominator" effect, not only repayment. (b) The real knot is the exchange-rate regime: an overvalued official rate (~2.5×) + FX rationing makes reserves and debt heavier at the real rate, inflates dollar GDP, and understates felt inflation. (c) The "why" of the fragilities also touches governance, which the macro frame keeps in the background. Amakuru atatu y'inyongera. (a) Umwenda/PIB ugabanuka mu gihe c'ibiciro biduga ~40% ni igice c'ingaruka y'igiharuro c'epfo. (b) Amadovize n'umwenda bipimwa ku giciro cemewe — kandi kirengeje. (c) Igituma fragilité zibaho gifitaniye isano n'intwaro.
Ushaka ibisigura n'inkomoro? Bandanya gusoma ↓ Le détail et les sources ? Lire la suite ↓ The detail and sources? Read on ↓
1 · Ico rikora nezaCe que le bulletin fait bienWhat the bulletin gets right
Nous avons recoupé ses chiffres avec le FMI (Article IV 2026) et la Banque mondiale : croissance 4,2 % (2025), inflation 45 % → 8,6 % (avril 2026), dette 53,3 % → 41,6 % du PIB, réserves ~214 M$ soit 1,6 mois d'importations, déficit du compte courant 6,6 %, taux de change surévalué, risque de surendettement élevé, 74 % sous 3 $/jour (PPA 2021), 85 % en agriculture de subsistance. Tous correspondent aux sources citées. C'est une base honnête pour un débat — et cela rejoint nos propres notes (008, 012, 015). We cross-checked its figures with the IMF (Article IV 2026) and the World Bank: growth 4.2% (2025), inflation 45% → 8.6% (April 2026), debt 53.3% → 41.6% of GDP, reserves ~$214M i.e. 1.6 months of imports, current-account deficit 6.6%, overvalued exchange rate, high debt-distress risk, 74% under $3/day (2021 PPP), 85% in subsistence agriculture. All match the cited sources. It's an honest basis for debate — and it aligns with our own notes (008, 012, 015). Twagereranije ibiharuro na FMI na Banki y'isi: birahuye. Ni ishingiro ry'ukuri (raba 008, 012, 015).
2 · Amakuru atatu y'inyongeraTrois précisions utilesThree useful precisions
- La dette qui « recule »The debt "falling"Umwenda « ugabanuka » : un ratio dette/PIB se calcule dette ÷ PIB. Avec une inflation d'environ 40 %, le PIB nominal (le dénominateur) gonfle vite, ce qui fait mécaniquement baisser le ratio — même sans rembourser un franc. La baisse de 53,3 % à 41,6 % est donc réelle en ratio, mais surestime le « désendettement ».a debt/GDP ratio is debt ÷ GDP. With ~40% inflation, nominal GDP (the denominator) swells fast, which mechanically lowers the ratio — even without repaying a franc. The fall from 53.3% to 41.6% is real as a ratio, but overstates "deleveraging."igiharuro c'umwenda/PIB kibarwa umwenda ÷ PIB. Ibiciro biduga ~40% biduza PIB, bigatuma igiharuro kigabanuka ata co warihe.
- Le change : le vrai nœudThe exchange rate: the real knotAmadovize: aho ikibazo giri : c'est le point central, pas un détail. Un taux officiel surévalué (écart d'environ 2,5× avec le marché parallèle, reconnu par le bulletin) + un rationnement des devises : voilà le mécanisme même de la tension extérieure. Et il fausse plusieurs chiffres phares : (1) les réserves (214 M$) et la dette extérieure, exprimées au taux officiel, sont plus lourdes au taux réel ; (2) le PIB converti en dollars est gonflé, ce qui flatte encore le ratio dette/PIB ; (3) l'inflation officielle (8,6 %) sous-estime le coût réel de la vie, car les biens importés se paient au taux parallèle — d'où l'écart avec la moyenne de 34 % (Banque mondiale). Le régime de change est le sujet, plus que le mot « faillite ».this is the central point, not a detail. An overvalued official rate (~2.5× gap with the parallel market, acknowledged by the bulletin) + FX rationing: that is the very mechanism of the external strain. And it distorts several headline figures: (1) reserves ($214M) and external debt, quoted at the official rate, are heavier at the real rate; (2) GDP converted into dollars is inflated, which further flatters the debt/GDP ratio; (3) official inflation (8.6%) understates the real cost of living, since imported goods clear at the parallel rate — hence the gap with the 34% average (World Bank). The exchange-rate regime is the subject, more than the word "bankruptcy."iki ni co kibazo nyamukuru, atari agace gato. Igiciro cemewe kirengeje (~2,5× ku isoko ry'iparaleli) + ukugabanya amadovize: ni yo mvo y'ingorane yo hanze. Kandi bihindura ibiharuro: amadovize n'umwenda biraremera ku giciro nyako; PIB mu madolari iraduzwa; ibiciro vyemewe (8,6%) bigabanya ukuri kw'ubuzima. Icibazo ni régime y'amadovize, atari ijambo « faillite ».
- Stocks et flux (merci à ceux qui l'ont souligné)Stocks and flows (thanks to those who flagged it)Ibitunganijwe n'ivyagiye (twashimiye ababivuze) : un État n'a pas de « faillite » commerciale. On mesure plutôt l'insolvabilité (le stock de dette ne pourra être honoré même avec des flux futurs raisonnables) ou l'illiquidité (le stock de réserves et les flux de devises ne couvrent pas les paiements de l'année). Le cas du Burundi relève de l'illiquidité extérieure, pas d'une insolvabilité globale — ce qui ramène, précisément, au régime de change.a State has no commercial "bankruptcy." One measures instead insolvency (the debt stock can't be honoured even with reasonable future flows) or illiquidity (the reserve stock and FX flows don't cover the year's payments). Burundi's case is external illiquidity, not global insolvency — which brings us back, precisely, to the exchange-rate regime.Leta ntigira « faillite » y'ubudandaji. Hapimwa insolvabilité canke illiquidité. Uburundi ni illiquidité yo hanze, atari insolvabilité — bigasubira ku régime y'amadovize.
- Le « pourquoi »The "why"« Igituma » : le bulletin décrit très bien ce qui va et ne va pas, mais reste au plan macro sur le pourquoi. Le FMI qu'il cite recommande justement de « renforcer la gouvernance et la transparence » : une partie des fragilités relève de choix de politique, pas seulement de chocs extérieurs. Le dire n'est pas accuser — c'est compléter.the bulletin describes very well what is and isn't working, but stays at the macro level on the why. The IMF it cites recommends precisely to "strengthen governance and transparency": part of the fragility is a matter of policy choices, not only external shocks. Saying so is not to accuse — it's to complete.ikinyamakuru kivuga neza ibiriho, ariko ntikivuga cane igituma. FMI isaba « gukomeza intwaro n'umuco » — igice c'ingorane kiva ku vyemezo vya politike.
3 · Ku majambo « atari yo gucamwo »Un mot sur « pas pour diviser »A word on "not to divide"
Le bulletin répète, à juste titre, « des chiffres pour comprendre, pas pour diviser » et se méfie des « jugements hâtifs ». Nous partageons pleinement cet esprit : la mesure vaut mieux que la polémique. Une seule nuance amicale : rattacher une fragilité à un choix de politique n'est pas diviser, et ce n'est pas un jugement hâtif — c'est le débat éclairé que le bulletin appelle de ses vœux. La lucidité inclut la responsabilité, pas seulement la prudence de ton. The bulletin rightly repeats "figures to understand, not to divide" and warns against "hasty judgments." We fully share that spirit: measure beats polemic. One friendly nuance: tying a fragility to a policy choice is not dividing, and it is not a hasty judgment — it is the informed debate the bulletin calls for. Lucidity includes accountability, not only a careful tone. Ikinyamakuru kivuga, neza, « ibiharuro vyo gutahura, atari ivyo gucamwo ». Turabyemera. Ariko: kwerekana ko ingorane iva ku cemezo ca politike si ugucamwo — ni wa muhora w'ijambo ikinyamakuru gisaba. Ubwenge burimwo n'ukwibaza, atari gusa ukwitonda.
InkomoroSourcesSources
- L'Horizon Commun — Bulletin N°007, « Est-ce vrai que le Burundi est en faillite ? » (juin 2026).L'Horizon Commun — Bulletin N°007, "Is Burundi bankrupt?" (June 2026).L'Horizon Commun — Bulletin N°007 (Ndamukiza 2026). Le document évalué (source primaire).The assessed document (primary source).Inyandiko yasuzumwe.
- FMI — Consultation Article IV 2026 / Analyse de soutenabilité de la dette Chiffres cités : croissance, inflation, dette, réserves, risque de surendettement.Cited figures: growth, inflation, debt, reserves, debt-distress risk.Ibiharuro: ubukungu, ibiciro, umwenda.
- Imvubu — Note 008 (FMI) · Note 012 (économie, change ~2,5×) · Note 015 (croissance, effet du PIB nominal) Nos vérifications antérieures des mêmes indicateurs.Our earlier checks of the same indicators.Ivyo twari twaragenzuye.